Copom mantém Selic em 13,75% e interrompe sequência de cinco cortes nos juros
Decisão unânime do Banco Central ocorre após a piora das expectativas de inflação e a turbulência nos mercados financeiros; manutenção prolonga o cenário de crédito caro no país.
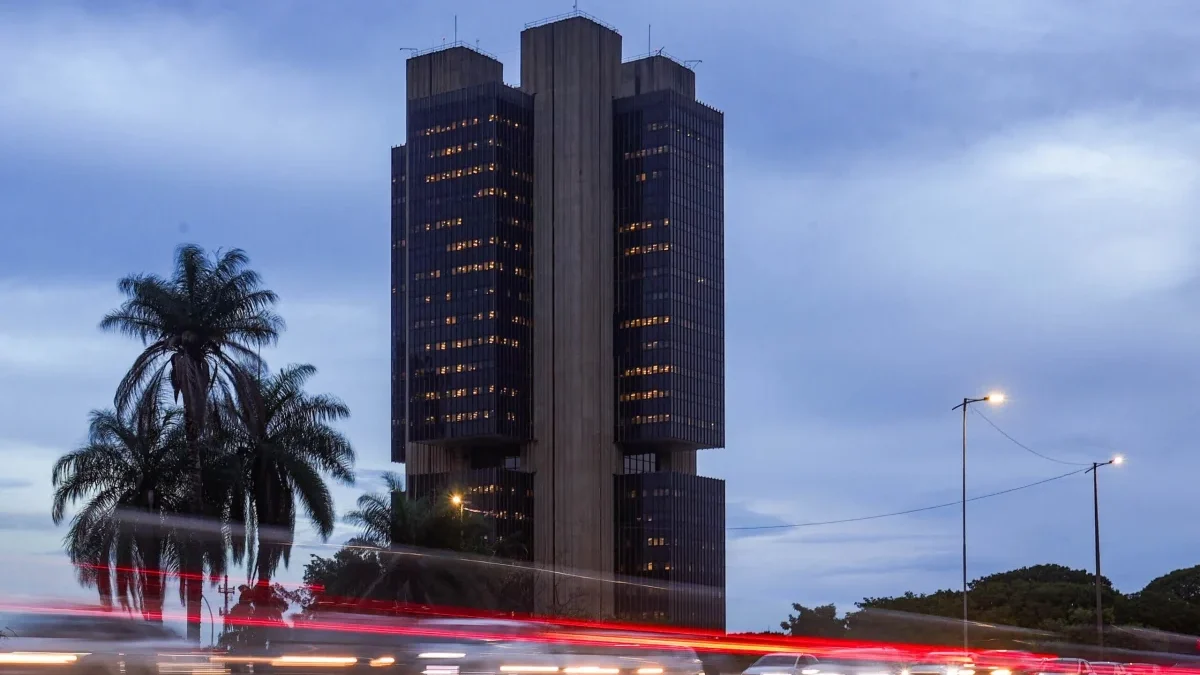
O Comitê de Política Monetária (Copom) do Banco Central decidiu, por unanimidade, manter a taxa Selic em 13,75% ao ano nesta quarta-feira (4). A decisão interrompe uma sequência de cinco reduções consecutivas dos juros, iniciada em março de 2026, e ocorre em meio à piora das expectativas de inflação, à valorização recente do dólar e às incertezas sobre o cenário econômico brasileiro.
Esta foi a primeira reunião do Copom após o segundo turno das eleições presidenciais, realizado em 25 de outubro. A reeleição do presidente Luiz Inácio Lula da Silva (PT) foi seguida por um período de instabilidade nos mercados financeiros, com desvalorização do real, queda da Bolsa e aumento das preocupações dos investidores com a política fiscal.
Leia também: Ibovespa recupera os 166 mil pontos, enquanto investidores aguardam decisão do Copom
Com a manutenção da Selic, empréstimos e financiamentos devem continuar sujeitos a juros elevados. Por outro lado, aplicações de renda fixa vinculadas à taxa básica permanecem atrativas. A decisão também indica que o Banco Central pretende avaliar novos dados econômicos antes de definir quando poderá retomar os cortes.
Banco Central pode parar de cortar juros nesta quarta; mercado prevê Selic em 13,75%
Por que o Banco Central decidiu manter a Selic?
A decisão reflete a avaliação de que o cenário econômico exige cautela, principalmente diante da deterioração das expectativas de inflação e das incertezas sobre as contas públicas.
O Copom vinha reduzindo os juros desde março, quando a Selic passou de 15% para 14,75% ao ano. Outros quatro cortes de 0,25 ponto percentual levaram a taxa aos atuais 13,75%, alcançados em setembro.
A sequência de reduções foi possível porque indicadores econômicos passaram a mostrar uma desaceleração gradual da inflação e da atividade econômica.
Entretanto, nas últimas semanas, o cenário mudou. A valorização do dólar, as oscilações dos mercados financeiros e o aumento das projeções inflacionárias fizeram crescer as dúvidas sobre a possibilidade de novos cortes.
A política fiscal também permanece entre os fatores acompanhados pelo Banco Central. O comportamento das despesas públicas, da dívida e das expectativas dos investidores pode influenciar a inflação e, consequentemente, a trajetória da Selic.
Inflação acima da meta preocupa o Copom
Um dos principais desafios do Banco Central é fazer a inflação convergir para a meta de 3% ao ano, que possui uma margem de tolerância de 1,5 ponto percentual para cima ou para baixo.
Isso significa que o limite superior do intervalo de tolerância é de 4,5%.
O Índice Nacional de Preços ao Consumidor Amplo (IPCA) acumulou alta de 4,58% nos 12 meses encerrados em setembro, ficando acima desse limite.
As projeções do mercado financeiro também pioraram.
Segundo o Boletim Focus divulgado nesta semana, a estimativa para a inflação de 2026 chegou a 5,22%. Para 2027, a previsão avançou para 4,76%, também acima do teto de tolerância.
Esses números representam expectativas de instituições financeiras e não resultados já confirmados.
A preocupação é que uma inflação persistente dificulte o retorno dos preços à meta e exija a manutenção dos juros em níveis elevados por mais tempo.
Decisão ocorre após turbulência nos mercados
A reunião desta quarta-feira também foi marcada pelo ambiente de incerteza após as eleições presidenciais.
Nos dias seguintes ao segundo turno, o mercado financeiro brasileiro registrou fortes oscilações, com pressão sobre o dólar, os juros futuros e a Bolsa de Valores.
Investidores passaram a acompanhar com maior atenção as perspectivas para as contas públicas e a condução da política econômica durante o próximo mandato presidencial.
No cenário internacional, os preços do petróleo e a política monetária dos Estados Unidos também representam fatores de risco.
Uma eventual alta expressiva do dólar pode encarecer produtos importados e matérias-primas utilizadas pela indústria brasileira.
Esse movimento pode provocar novas pressões inflacionárias, embora seu efeito dependa de outros fatores econômicos e da duração das oscilações cambiais.
A manutenção da Selic não significa que o Banco Central tenha decidido abandonar definitivamente o ciclo de redução dos juros.
O comitê poderá voltar a cortar a taxa caso os indicadores econômicos e as expectativas de inflação permitam.
O que muda para quem tem empréstimos e financiamentos?
A Selic é a taxa básica de juros da economia brasileira e influencia os valores cobrados por bancos e instituições financeiras em diferentes operações de crédito.
Quando permanece elevada, o custo para obter dinheiro emprestado tende a continuar alto.
Isso afeta modalidades como empréstimos pessoais, financiamentos de veículos, crédito imobiliário e operações destinadas às empresas.
Para consumidores que pretendem financiar uma compra, juros elevados podem representar parcelas maiores e um custo total mais alto ao longo do contrato.
Empresas também podem enfrentar dificuldades para contratar crédito destinado à expansão das atividades, aquisição de equipamentos ou contratação de funcionários.
Entretanto, a Selic não determina sozinha o valor cobrado em cada operação.
As instituições financeiras também consideram o risco de inadimplência, os custos administrativos, os prazos de pagamento e as condições de cada cliente.
Por isso, uma eventual redução futura da taxa básica não significa necessariamente queda imediata de todos os juros cobrados no mercado.
Investimentos em renda fixa continuam favorecidos
Enquanto os consumidores que precisam de crédito enfrentam custos elevados, determinados investimentos de renda fixa continuam oferecendo rendimentos associados à Selic.
Entre eles estão o Tesouro Selic e os Certificados de Depósito Bancário (CDBs) que acompanham o CDI, indicador que costuma ficar próximo da taxa básica.
Com os juros em 13,75% ao ano, essas aplicações permanecem competitivas em relação a outros investimentos, dependendo das condições de cada produto.
A rentabilidade efetiva varia conforme impostos, taxas, prazo e características da aplicação.
Já investimentos em ações e fundos imobiliários podem enfrentar maior concorrência da renda fixa quando os juros permanecem elevados.
Isso ocorre porque alguns investidores preferem aplicações consideradas menos arriscadas diante da possibilidade de obter retornos relevantes com títulos de renda fixa.
Apesar disso, decisões de investimento dependem do perfil, dos objetivos e do prazo de cada pessoa.
Entenda como a Selic chegou a 13,75%
Depois de permanecer em 15% ao ano entre junho de 2025 e janeiro de 2026, a taxa básica começou a cair gradualmente.
Em março de 2026, o Copom reduziu a Selic para 14,75%.
Em abril, a taxa passou para 14,50%. Dois meses depois, em junho, caiu para 14,25%.
A quarta redução ocorreu em agosto, quando os juros chegaram a 14%.
Na reunião de setembro, o Banco Central realizou o quinto corte consecutivo e estabeleceu a taxa de 13,75% ao ano.
A decisão desta quarta-feira representa a primeira interrupção nessa sequência de reduções.
Mesmo após os cortes acumulados de 1,25 ponto percentual, a Selic continua em patamar considerado restritivo, utilizado para conter a demanda e as pressões inflacionárias.
Próximos passos
A próxima reunião do Copom está marcada para os dias 8 e 9 de dezembro e será a última de 2026.
Até lá, o Banco Central deverá acompanhar novos dados de inflação, atividade econômica, mercado de trabalho e expectativas financeiras.
A ata da reunião encerrada nesta quarta-feira será divulgada na terça-feira (10), com explicações mais detalhadas sobre os fatores considerados pelos integrantes do comitê.
A manutenção da Selic em dezembro ou uma eventual retomada dos cortes dependerá da evolução desses indicadores.
Por enquanto, a decisão mantém os juros básicos em 13,75% ao ano e sinaliza cautela do Banco Central diante das incertezas econômicas.