Imposto sobre consumo pode chegar a 30%, e deputados admitem cortar isenções
Após reunião com o ministro da Fazenda, parlamentares afirmam que benefícios fiscais poderão ser revistos para conter a alíquota do IVA em 26,5%; governo mantém início da reforma em 2027.
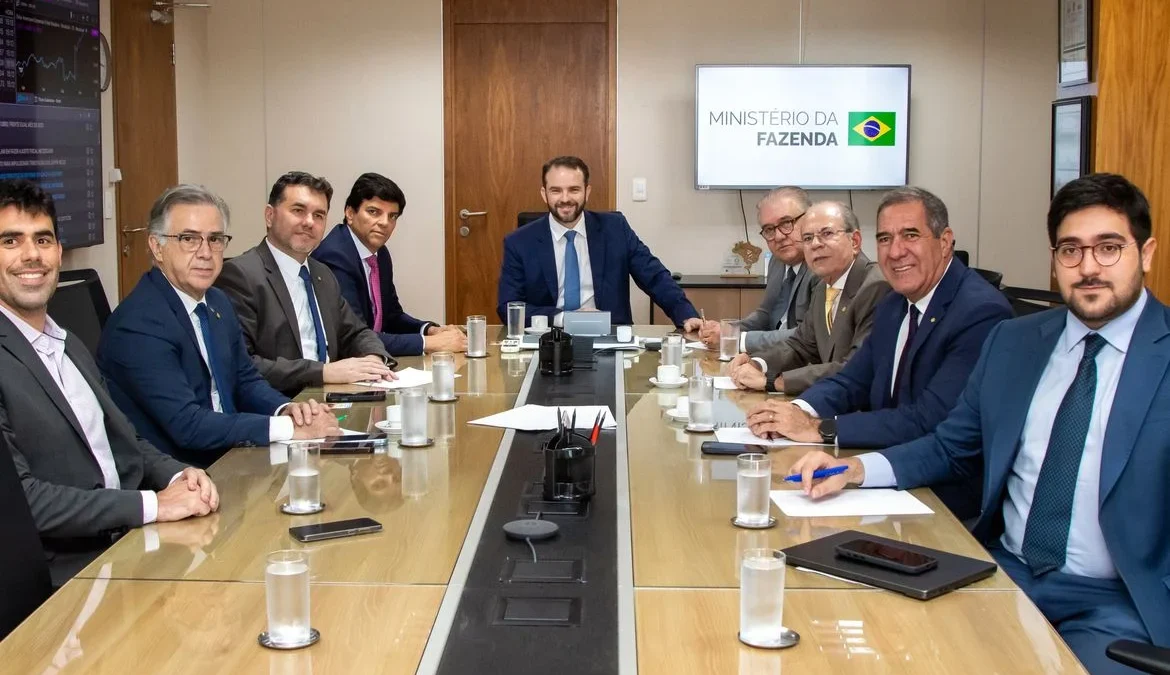
Deputados federais admitem retirar parte das isenções fiscais previstas na reforma tributária caso a alíquota de referência do novo Imposto sobre Valor Agregado (IVA) ultrapasse 26,5%. A possibilidade foi discutida nesta terça-feira (10), durante reunião com o ministro da Fazenda, Dario Durigan, em Brasília. O objetivo é evitar que os benefícios concedidos a determinados setores elevem a tributação padrão sobre produtos e serviços.
A preocupação aumentou depois que o Tribunal de Contas da União (TCU) apresentou uma estimativa de 11,35% para a Contribuição sobre Bens e Serviços (CBS), tributo federal que integrará o novo sistema. O percentual ficou acima dos 9,21% considerados anteriormente. Com isso, projeções indicam que a alíquota combinada dos novos impostos poderá se aproximar de 30%, embora o valor definitivo ainda não tenha sido estabelecido.
Leia também: Fim da escala 6×1 entra na lista de preocupações do Banco Central com a inflação
Apesar da possibilidade de rever os benefícios, os parlamentares afirmaram que não há negociação com o governo para adiar a reforma tributária. A entrada da CBS está prevista para 1º de janeiro de 2027, enquanto a substituição completa dos impostos atuais ocorrerá gradualmente.
Reforma tributária pode levar imposto sobre consumo a mais de 30% no Brasil
Por que o IVA pode chegar a 30% no Brasil?
A reforma tributária cria dois impostos principais sobre o consumo: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), administrado por estados e municípios.
Juntos, eles formam o chamado IVA Dual, que substituirá gradualmente tributos como PIS, Cofins, ICMS e ISS.
O novo modelo pretende simplificar a cobrança e reduzir a sobreposição de impostos nas diferentes etapas de produção e comercialização.
Entretanto, a regulamentação também estabeleceu benefícios para determinados produtos, serviços e atividades econômicas.
Essas exceções reduzem a arrecadação potencial do sistema. Para preservar a receita prevista, pode ser necessário estabelecer uma alíquota maior sobre os demais produtos e serviços.
A preocupação é que esse mecanismo eleve a tributação padrão para um patamar próximo de 30%, acima da referência de 26,5% prevista na legislação.
O percentual de 30%, porém, ainda é uma projeção, e não uma alíquota definitiva aprovada para todos os consumidores.
Deputados admitem retirar benefícios fiscais
Após a reunião com Dario Durigan, o presidente da Frente Parlamentar do Empreendedorismo, deputado Joaquim Passarinho (PL-PA), afirmou que o Congresso poderá rever isenções caso as estimativas confirmem uma alíquota superior ao limite de referência.
Segundo ele, a mesma responsabilidade utilizada para aprovar benefícios deverá ser aplicada à eventual retirada de parte dessas vantagens.
“Nós colocamos a trava, nós estamos trabalhando juntos com o governo para manter os 26,5%.”
O deputado defendeu que a revisão das exceções poderá ser necessária para evitar uma tributação maior sobre o conjunto da economia.
O parlamentar Augusto Coutinho (Republicanos-PE) também afirmou que, se ficar comprovada a necessidade de elevar a alíquota acima de 26,5%, o governo deverá apresentar um projeto ao Congresso para rever benefícios concedidos durante a reforma.
Isso significa que nenhuma isenção foi retirada nesta terça-feira. A mudança dependeria de uma proposta formal e de nova análise legislativa.
Quais produtos e setores podem perder isenções?
A reforma prevê tratamentos diferenciados para diversos segmentos, incluindo reduções de alíquota e hipóteses de isenção total.
Entre as áreas contempladas por regras especiais estão alimentos da cesta básica, medicamentos, serviços de saúde, educação e determinadas atividades profissionais, conforme os critérios definidos na legislação.
Entretanto, os deputados não anunciaram uma lista de produtos ou setores que efetivamente perderão benefícios.
A possibilidade discutida na reunião foi uma revisão futura, condicionada à confirmação dos cálculos da alíquota de referência.
Portanto, não é possível afirmar que alimentos, medicamentos ou serviços específicos ficarão mais caros por causa da manifestação dos parlamentares.
Qualquer alteração dependerá do conteúdo de um eventual projeto de lei e de sua aprovação pelo Congresso.
TCU calcula CBS de 11,35% e aumenta pressão sobre a reforma
O debate ganhou força depois que o Tribunal de Contas da União divulgou, em 28 de outubro, uma estimativa de 11,35% para a CBS.
O percentual superou os 9,21% anteriormente considerados pelo Comitê Gestor do IBS.
A diferença reforçou a preocupação com a carga tributária que será necessária para manter a arrecadação no novo sistema.
O cálculo da CBS é importante porque representa a parcela federal do IVA.
Já o IBS reunirá a tributação de estados e municípios, substituindo gradualmente o ICMS e o ISS.
A soma das duas parcelas determinará a alíquota padrão do novo sistema quando a transição estiver concluída.
Contudo, os percentuais ainda dependem de definições legais, cálculos de referência e regras de implementação. Por isso, as projeções não devem ser confundidas com a cobrança efetiva que será aplicada em janeiro de 2027.
O que muda para consumidores e empresas?
A discussão pode afetar tanto empresas quanto consumidores, mas os efeitos dependerão das decisões tomadas pelo Congresso.
Se determinados benefícios forem mantidos, outros produtos e serviços poderão precisar de uma alíquota padrão maior para preservar a arrecadação.
Por outro lado, uma eventual revisão das isenções poderá reduzir a alíquota geral, mas aumentar a tributação de segmentos que perderem tratamentos favorecidos.
Na prática, isso significa que o impacto sobre os preços não será necessariamente igual para todos os produtos.
Também será necessário considerar os impostos que deixarão de existir, os créditos tributários permitidos no novo modelo e a forma como as empresas repassarão seus custos aos consumidores.
Para o setor empresarial, a incerteza sobre as alíquotas aumenta a dificuldade de planejar preços, contratos e investimentos para os próximos anos.
Governo descarta adiar reforma tributária para 2028
Apesar das preocupações, os deputados afirmaram que o governo mantém o calendário de implementação da reforma.
Segundo Joaquim Passarinho, a possibilidade de adiamento não foi discutida durante a reunião com o ministro da Fazenda.
O deputado Cláudio Cajado (PP-BA) também relatou que Dario Durigan reafirmou o compromisso do Executivo com o início das mudanças em 2027.
A posição contraria pedidos de representantes empresariais que defendem mais tempo para adaptar sistemas de contabilidade, emissão de notas fiscais e recolhimento de tributos.
Entre os defensores da ampliação do período de testes estão a Confederação Nacional da Indústria (CNI) e o ex-secretário extraordinário da Reforma Tributária Bernard Appy.
O argumento é que parte das empresas ainda enfrenta dificuldades operacionais para cumprir as novas exigências.
O governo, entretanto, mantém a previsão de iniciar a nova etapa da tributação sobre o consumo em janeiro.
Próximos passos
O Congresso deverá continuar acompanhando os cálculos da CBS e do IBS para avaliar se a alíquota combinada ultrapassará a referência de 26,5%.
Se isso ocorrer, o governo poderá encaminhar um projeto de lei complementar propondo a revisão de benefícios fiscais.
A medida precisará passar por análise e votação dos parlamentares antes de produzir mudanças na legislação.
Paralelamente, Câmara e Senado deverão avançar na regulamentação dos novos tributos, incluindo a definição de alíquotas e regras complementares.
Enquanto isso, o calendário da reforma tributária permanece mantido, com início da próxima etapa em 1º de janeiro de 2027 e implementação gradual do novo sistema até 2033.