Galípolo alerta que perda de confiança pode desvalorizar o real e manter juros altos por anos
Presidente do Banco Central afirma que crises de credibilidade podem ter efeitos prolongados sobre o dólar e o custo do crédito, mesmo após períodos de estabilidade econômica.
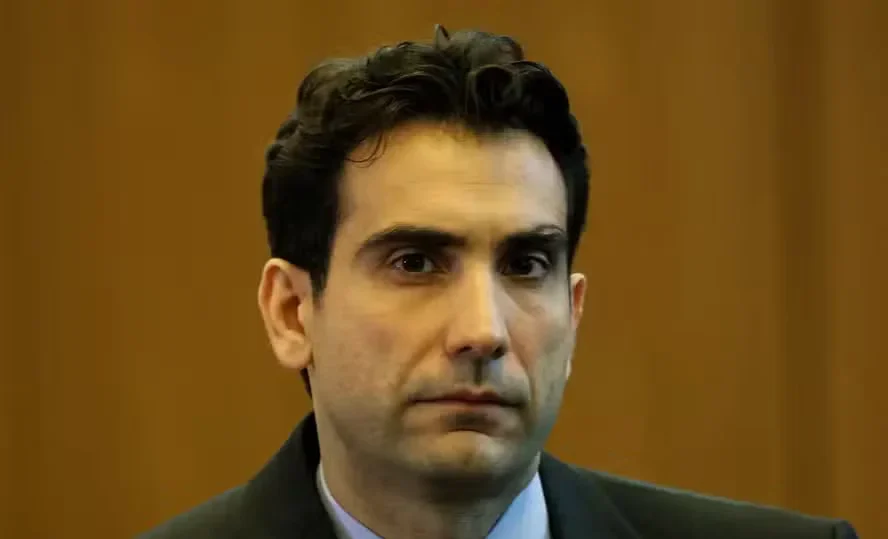
O presidente do Banco Central (BC), Gabriel Galípolo, alertou nesta terça-feira (10) que a perda de confiança na economia brasileira pode provocar desvalorizações do real e manter os juros de longo prazo elevados por muitos anos. A declaração foi feita durante um evento da Associação Brasileira de Câmbio (Abracam), em São Paulo, em meio às preocupações do mercado financeiro com o dólar, a inflação e as contas públicas.
Segundo Galípolo, a credibilidade econômica não depende apenas da aprovação de reformas ou da criação de novas regras. O histórico de crises cambiais também influencia a percepção dos investidores, que podem continuar exigindo juros mais altos para financiar o país mesmo depois de períodos de estabilidade.
Leia também: Rio pode ganhar prédios de até 80 andares; projeto muda regras na Zona Portuária
O presidente do BC explicou ainda que a emissão da dívida pública em reais, embora reduza a exposição direta do governo a obrigações em moeda estrangeira, não elimina os riscos para quem compra títulos brasileiros. Isso porque uma eventual alta do dólar pode reduzir o rendimento desses investimentos quando convertido para a moeda americana.
Juros altos no Brasil e nos EUA ampliam risco para economia em 2027
Por que a falta de confiança pode desvalorizar o real?
Durante o evento, Galípolo explicou que investidores consideram não apenas os juros oferecidos por determinado país, mas também os riscos associados à economia e à estabilidade de sua moeda.
Quando aumenta a percepção de risco, investidores podem exigir remunerações maiores para manter recursos aplicados no Brasil ou procurar alternativas em outros mercados.
Esse movimento pode elevar a procura por dólares e pressionar a cotação do real. Se a desvalorização for intensa, seus efeitos também podem influenciar os preços e as expectativas econômicas.
O presidente do Banco Central ressaltou que a lembrança de crises anteriores continua influenciando as decisões dos investidores.
“A memória dos choques vai sustentar esse prêmio.”
O prêmio de risco é a remuneração adicional exigida por investidores para compensar a possibilidade de perdas ou instabilidade em determinada aplicação.
Na avaliação de Galípolo, a redução desse prêmio depende de um histórico consistente de estabilidade, e não apenas de alguns meses sem turbulências.
Credibilidade econômica não se recupera rapidamente, diz Galípolo
O presidente do Banco Central afirmou que mudanças nas regras econômicas e avanços institucionais são importantes, mas não conseguem eliminar imediatamente os receios associados a crises passadas.
Segundo ele, a confiança precisa ser construída ao longo do tempo, com decisões consistentes e ausência de novos choques negativos.
“Credibilidade é construída com o tempo, não vai ter um atalho.”
A observação ajuda a explicar por que os juros de longo prazo podem continuar elevados mesmo quando o Banco Central consegue estabilizar a inflação ou reduzir a taxa básica de juros.
Para quem financia o governo por vários anos, importa não apenas a situação econômica atual, mas também a expectativa sobre o comportamento da moeda, das contas públicas e da inflação durante todo o período do investimento.
Assim, uma melhora temporária dos indicadores pode não ser suficiente para reduzir os custos de financiamento de maneira duradoura.
Dívida pública em reais também oferece riscos aos investidores
Outro ponto abordado por Galípolo foi a composição da dívida pública brasileira.
O presidente do BC destacou que o Brasil conseguiu ampliar, nas últimas décadas, a emissão de títulos públicos denominados em moeda nacional.
Esse modelo diminui a vulnerabilidade do governo a dívidas que precisam ser pagas diretamente em dólares.
Entretanto, para os investidores, o risco cambial continua existindo.
Um investidor estrangeiro que compra títulos brasileiros pode receber os juros contratados e, ainda assim, registrar perdas quando converte os recursos de volta para dólares, caso o real tenha sofrido uma desvalorização significativa.
O mesmo raciocínio vale para investidores brasileiros que comparam o rendimento de suas aplicações com alternativas disponíveis no exterior.
Por esse motivo, Galípolo argumentou que a moeda utilizada na emissão da dívida não elimina a necessidade de oferecer remuneração compatível com os riscos percebidos pelo mercado.
Mais da metade da dívida está vinculada à Selic
Durante a apresentação, Galípolo também chamou a atenção para a elevada participação de títulos públicos corrigidos pela taxa Selic.
Segundo os dados mencionados pelo presidente do BC, aproximadamente 51,6% da dívida pública brasileira está vinculada a taxas pós-fixadas.
Esses títulos oferecem remuneração que acompanha as condições de juros ao longo do tempo, reduzindo parte dos riscos de variações nas taxas para seus compradores.
Para o governo, entretanto, uma participação elevada de papéis pós-fixados significa que o custo da dívida reage mais diretamente às mudanças da Selic.
Galípolo relacionou essa composição à menor disposição de investidores para assumir riscos de longo prazo.
Ele também observou que as dificuldades para ampliar a emissão de títulos prefixados ou corrigidos pela inflação mostram que o problema não está limitado ao nível atual da taxa básica de juros.
A confiança na trajetória econômica do país influencia toda a estrutura de financiamento da dívida pública.
Alta do dólar pode chegar aos preços e ao crédito
Os efeitos de uma desvalorização prolongada do real não ficam restritos ao mercado financeiro.
Com o dólar mais caro, empresas brasileiras podem enfrentar custos maiores para importar máquinas, componentes eletrônicos, medicamentos, fertilizantes e matérias-primas.
Dependendo das condições de cada setor, parte desses aumentos pode ser repassada aos preços pagos pelos consumidores.
Uma pressão cambial persistente também pode dificultar o controle da inflação, especialmente quando empresas e famílias passam a esperar aumentos contínuos de preços.
Nesse cenário, o Banco Central pode encontrar menos espaço para reduzir a Selic.
Juros elevados por mais tempo encarecem financiamentos, empréstimos pessoais e operações de crédito para empresas, podendo limitar o consumo e os investimentos.
Esses efeitos, porém, não são automáticos. Dependem da intensidade e da duração da desvalorização cambial, além das condições econômicas nacionais e internacionais.
Galípolo defende atuação do Banco Central contra a inflação
Ao abordar os desafios da política monetária, o presidente do BC comparou o trabalho da instituição ao de um médico responsável por tratar a inflação.
Segundo ele, juros elevados podem provocar efeitos negativos sobre o crédito e a atividade econômica, mas o Banco Central também precisa considerar os prejuízos associados à perda de controle dos preços.
A comparação foi utilizada para defender a necessidade de decisões compatíveis com a meta de inflação, mesmo quando essas medidas produzem custos econômicos no curto prazo.
O Banco Central mantém a Selic em 13,75% ao ano, após decisão do Comitê de Política Monetária (Copom) na reunião de 3 e 4 de novembro.
A taxa básica influencia o custo do dinheiro na economia, mas os juros cobrados em financiamentos de longo prazo também dependem da percepção de risco e das expectativas dos investidores.
O que esperar do dólar e dos juros nos próximos meses?
As declarações de Galípolo ocorreram em um período de volatilidade do mercado brasileiro.
Nesta terça-feira (10), o dólar comercial fechou próximo de R$ 5,59, enquanto o Ibovespa terminou o pregão em queda.
A movimentação reflete uma combinação de fatores, incluindo expectativas sobre os juros americanos, indicadores de inflação e preocupações com a trajetória econômica brasileira.
O alerta de Galípolo não significa que o real necessariamente continuará perdendo valor ou que os juros permanecerão elevados por um número determinado de anos.
O presidente do Banco Central apresentou uma avaliação dos riscos associados à perda de credibilidade e explicou por que a recuperação da confiança pode exigir um período prolongado de estabilidade.
As próximas decisões de política monetária dependerão da evolução da inflação, das expectativas econômicas e das condições financeiras.
O Copom tem nova reunião prevista para os dias 8 e 9 de dezembro, quando avaliará se o cenário permite alguma mudança na taxa básica de juros.