Crédito bancário cresce em setembro e chega a R$ 7,4 trilhões segundo dados do Banco Central
Saldo das operações avançou 0,4% no mês, enquanto a expansão em 12 meses desacelerou para 8,6%, segundo dados do Banco Central.
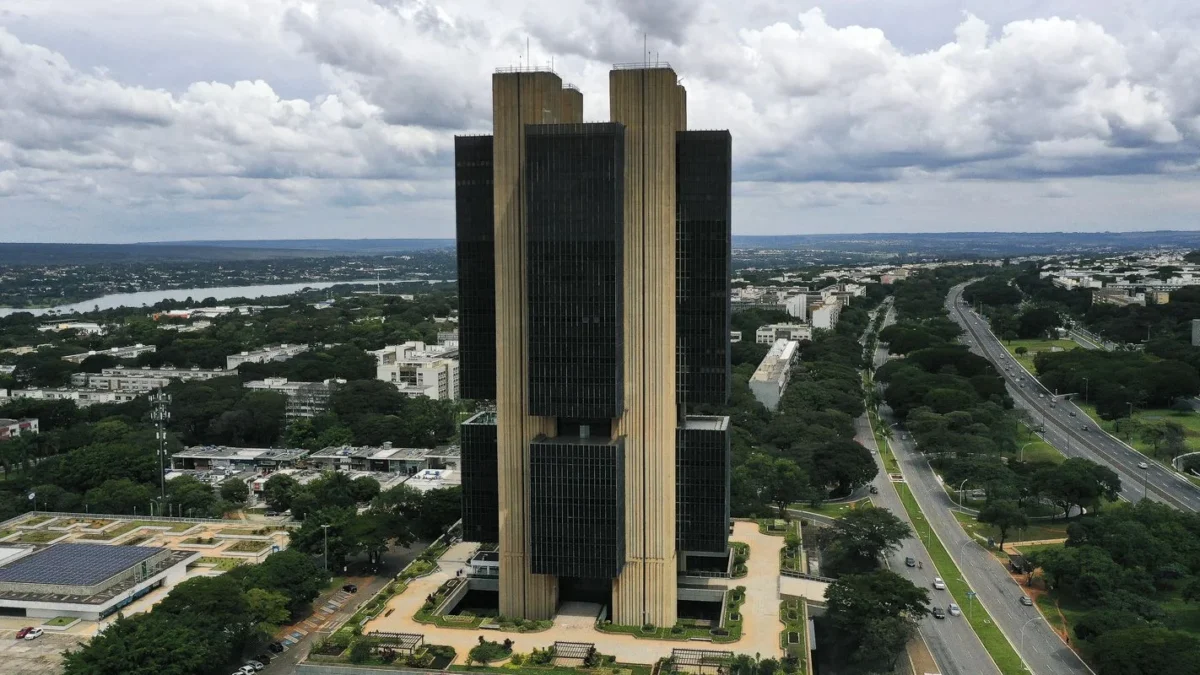
O estoque de crédito bancário no Brasil cresceu 0,4% em setembro de 2026, na comparação com agosto, e chegou a R$ 7,444 trilhões. Os dados foram divulgados pelo Banco Central (BC) nesta quinta-feira (29) e mostram que o volume de empréstimos e financiamentos continua avançando, embora em ritmo menor no acumulado de 12 meses.
Entre setembro de 2025 e setembro de 2026, o saldo das operações de crédito aumentou 8,6%. Até agosto, a expansão acumulada em 12 meses era de 9,4%, indicando desaceleração do crescimento do crédito no país.
Leia também: Consumo de alimentos cresce após restrição às bets, aponta Abras
Número de brasileiros endividados de risco cresce 75% e chega a 20,3 milhões, diz BC
Crédito para famílias e empresas avança
O levantamento do Banco Central aponta comportamentos diferentes entre os empréstimos destinados às pessoas físicas e aqueles concedidos às empresas.
Em setembro, o saldo do crédito para pessoas físicas aumentou 0,1% em relação ao mês anterior e acumulou alta de 9,9% em 12 meses. Para as empresas, o avanço mensal foi de 1%, enquanto o crescimento acumulado em um ano chegou a 6,5%.
Considerando as modalidades de crédito livre, em que as instituições financeiras têm maior liberdade para estabelecer as condições dos empréstimos, o saldo cresceu 0,8% no mês. Já o crédito direcionado, que inclui operações com condições e fontes de recursos específicas, permaneceu estável.
Inadimplência e spread bancário
Além do crescimento do volume de crédito, os dados divulgados pelo Banco Central mostram indicadores relacionados ao risco das operações e ao custo da intermediação financeira.
Segundo os números informados pela Reuters, a inadimplência no segmento de recursos livres ficou em 6,6% no mês. O spread bancário nessa modalidade chegou a 35,5 pontos percentuais em setembro.
O spread representa a diferença entre o custo de captação dos recursos pelas instituições financeiras e as taxas cobradas dos clientes. O indicador ajuda a compreender parte da composição do custo do crédito, embora não corresponda, isoladamente, à taxa de juros final de cada empréstimo.
Crédito cresce, mas ritmo anual diminui
O avanço mensal do estoque de crédito ocorreu em um cenário de desaceleração da expansão acumulada em 12 meses. A taxa passou de 9,4% até agosto para 8,6% até setembro, segundo os dados do Banco Central.
A evolução do indicador é acompanhada pelo mercado financeiro porque o crédito influencia o consumo das famílias, os investimentos das empresas e a atividade econômica. Ao mesmo tempo, o custo dos empréstimos e a capacidade de pagamento dos clientes são fatores importantes para avaliar a qualidade dessa expansão.
Os números de setembro mostram, portanto, que o volume total de crédito continuou aumentando no Brasil, enquanto o crescimento anual perdeu força. A evolução dos juros, da inadimplência e das concessões de empréstimos ajuda a contextualizar o comportamento do mercado de crédito nos próximos meses.