Varejo online cai 4% em outubro e STJ libera R$ 5 bi em alívio
Queda de 4% no varejo em outubro impacta duráveis e serviços; STJ libera R$ 5 bilhões para compensações fiscais.
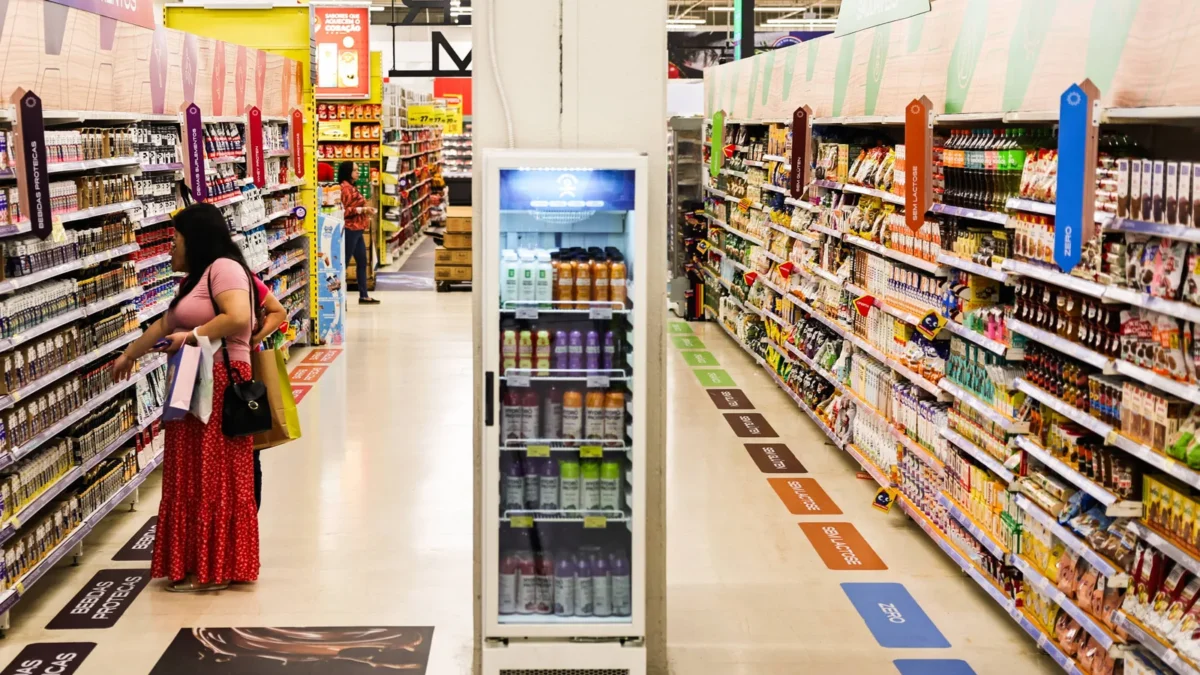
Com as vendas em queda e o consumidor mais pressionado pelo preço dos alimentos, o varejo brasileiro ganhou um respiro no caixa com uma decisão unânime do Superior Tribunal de Justiça (STJ) que reduz a carga de PIS e Cofins sobre o setor e permite recuperar tributos pagos a mais nos últimos cinco anos.
Varejo físico cresce no rótulo, mas encolhe no volume
Em outubro, o varejo brasileiro registrou retração de 4% em relação ao mesmo mês do ano anterior no índice deflacionário do ICVA (Índice Cielo do Varejo Ampliado), que desconta a inflação. Foi um recuo menor que o de setembro, de 4,2%, mas o pior resultado para o mês desde a queda de 4,1% verificada em outubro de 2023.
Leia também: Guará registra mais de 50 oscilações de energia e crianças ficam presas em elevadores
No índice nominal, que não considera a inflação, o mercado é varejo mostrou crescimento de 1,3% na comparação anual, retrato de um cenário em que os preços sobem, mas o volume de compras diminui. O comércio em loja física avançou nominalmente 1,9%, enquanto o varejo online teve queda de 0,5% em outubro.
A desaceleração da inflação geral, com o IPCA em alta de 0,3% no mês, não foi suficiente para destravar o consumo. O grupo alimentação e bebidas subiu 0,9% em outubro, a maior alta entre os componentes do índice, mantendo pressão direta sobre o orçamento das famílias.
Os setores de bens duráveis e serviços sentiram mais o aperto. As vendas de bens duráveis caíram 8,9% e as de serviços, 8,5%, evidenciando que o consumidor cortou sobretudo gastos de maior valor e itens postergáveis.
Regionalmente, Centro-Oeste e Sudeste concentraram as maiores quedas de faturamento real, de 5,4% e 5,2%, respectivamente. As demais regiões também recuaram, mas com índices abaixo da média nacional.
STJ retira descontos da base de PIS e Cofins
No dia 11 de novembro, em meio a esse quadro de retração, a 1ª Seção do STJ decidiu que descontos e bonificações concedidos por fornecedores não devem integrar a base de cálculo do PIS e da Cofins devidos por varejistas e outros contribuintes. A decisão foi tomada em julgamento de recursos repetitivos, o que uniformiza o entendimento para todo o Judiciário.
Os ministros seguiram de forma unânime o voto do relator, ministro Afrânio Vilela. Para ele, os abatimentos negociados na compra de mercadorias reduzem o custo do estoque e não geram receita tributável. “Os descontos e bonificações vinculados a operação de compra e venda reduzem o custo de aquisição dos produtos e, dessa forma, não podem integrar a receita do contribuinte, que é o fato gerador das contribuições sociais”, afirmou.
A tese aprovada fixa que descontos e bonificações concedidos pelo fornecedor, “ainda que condicionados a contrapartidas comerciais inerentes à formação do preço”, são parcelas redutoras do custo de aquisição e ficam fora da base de PIS e Cofins do comprador. A exceção são as bonificações em dinheiro “efetivamente percebidas com ingresso patrimonial novo, positivo e definitivo”, que seguem tributadas.
Como o julgamento não representou uma mudança de entendimento consolidado, mas a harmonização de posições divergentes entre a 1ª e a 2ª Turmas, os ministros não modularam os efeitos. Com isso, empresas podem pleitear a compensação de valores pagos indevidamente nos últimos cinco anos.
Entenda o contexto
A discussão girava em torno de dispositivos das leis que regem PIS e Cofins, que mandam excluir da base de cálculo os “descontos incondicionais concedidos”. Na prática, o mercado passou a questionar se, além desses, descontos atrelados a metas de volume, exposição em gôndola ou outras contrapartidas comerciais também deveriam ser tratados como redução de custo — e não como receita.
Antes da decisão da 1ª Seção, a 1ª Turma já afastava a incidência de PIS e Cofins sobre esses valores, enquanto a 2ª Turma entendia que descontos e bonificações remunerariam serviços prestados pelos varejistas, devendo, portanto, ser tributados. Ao afetar o tema como repetitivo, o STJ suspendeu processos individuais e coletivos em todo o país à espera da posição definitiva.
Com a tese agora fixada, essas ações devem ser destravadas, fortalecendo a posição dos contribuintes. A decisão atinge especialmente redes de supermercados, farmácias, atacarejos e grandes grupos de varejo loja, que negociam incentivos por volume e bonificações de mercadorias de forma intensa com a indústria.
Fazenda fala em desequilíbrio, mas é derrotada
Durante o julgamento, a Procuradoria-Geral da Fazenda Nacional (PGFN) argumentou que descontos condicionais, vinculados a metas ou serviços, configurariam receita e deveriam compor a base das contribuições. A representante da Fazenda, Rafaela Mateus Duarte, afirmou que, ao excluir esses valores, as empresas acabariam se creditando sobre um valor de compra maior do que o efetivamente pago.
Ela ilustrou com uma venda de R$ 100, sobre a qual o varejista toma crédito de R$ 9,25, e depois recebe um desconto condicional de R$ 10. Se esses R$ 10 não forem tratados como receita, o crédito é calculado sobre R$ 100, mas o desembolso real é de R$ 90. “A tese contrária quer o melhor de dois mundos: crédito sobre o bruto e base sobre o líquido”, disse Rafaela. Para a procuradora, a tributação dos R$ 10 “neutraliza esse excesso”.
O argumento, porém, não convenceu os ministros. Para o relator, só há receita tributável quando há ingresso novo e definitivo de recursos no caixa da empresa, o que não ocorre quando o valor apenas reduz o custo da mercadoria adquirida.
Setor vê alívio em meio à queda das vendas
No varejo, a avaliação é de que a decisão do STJ reduz custos num momento de demanda fraca. Pedro Oliveira, sócio do Heleno Torres Advogados, afirma que a tese firmada mexe diretamente na formação de preços. “O tribunal impediu que vantagens comerciais sejam artificialmente convertidas em receitas tributáveis”, diz. Segundo ele, no varejo, redes de lojas e supermercados que trabalham com incentivos por volume estão entre as principais beneficiadas, assim como o atacarejo, que compra em grande escala para revender.
Oliveira destaca ainda a possibilidade de recuperar o que foi pago a mais. A decisão autoriza contribuintes a buscar a compensação de PIS e Cofins recolhidos indevidamente nos cinco anos anteriores, atualizados pela Selic, o que pode reforçar o caixa em um período de retração, sobretudo para empresas de varejo online que vêm perdendo fôlego.
Para Maurício Faro, sócio do BMA e advogado da Associação Brasileira de Farmácias e Drogarias (Abrafarma), o maior ganho foi o fim da divergência interna no próprio tribunal. “O ponto mais importante foi a uniformização do entendimento entre as turmas”, afirma. Ele lembra que a 1ª Turma tinha posição favorável consolidada, enquanto a 2ª Turma oscilava. “Trazer uma tributação em decorrência de uma ficção, porque não existe receita nova, nem faturamento, onera a carga tributária desses setores”, diz.
Na prática, a combinação de queda real de 4% nas vendas em outubro, altas de 8,9% em bens duráveis e 8,5% em serviços no lado negativo e um alívio tributário relevante tende a orientar as próximas decisões de investimento das varejistas. Parte do setor já se prepara para concentrar os recursos recuperados na renegociação de estoques, em campanhas para reacelerar o consumo e em ajustes nas operações digitais, que recuaram 0,5% após anos de expansão acelerada.