Ajuste fiscal: estados podem perder bilhões em repasses, enquanto empresas terão menos benefícios tributários
Pacote aprovado pelo Senado prevê corte de benefícios tributários, restrições a créditos fiscais e adiamento de repasses da Lei Kandir; economistas avaliam efeitos sobre empresas, investimentos, contas estaduais e preços ao consumidor.
O pacote de ajuste fiscal aprovado nesta quarta-feira (18) pelo Senado Federal foi desenhado para fechar as contas do governo em 2027, mas seus efeitos vão muito além de Brasília. Na prática, o texto do Projeto de Lei Complementar (PLP) 299/2026 aperta o cinto em duas frentes que mexem diretamente com a economia real: reduz descontos de impostos usados por médias e grandes empresas e adia parte do dinheiro que a União repassa todos os anos a estados e municípios.
A mudança mais sensível para o setor produtivo está no relatório do senador Eduardo Braga (MDB-AM), que altera a Lei Complementar 224/2025. A proposta dobra de 10% para 20% o corte linear sobre benefícios tributários federais e passa a aplicar a regra sobre o demonstrativo de gastos tributários de cada ano — e não apenas sobre a lista de 2026. Importante: nenhuma dessas regras está valendo ainda, pois o projeto precisa passar pela Câmara dos Deputados e pela sanção presidencial.
Leia também: Psicólogo de graça e sem sair de casa? Veja quem pode conseguir atendimento pelo SUS
Para o cidadão comum, a principal dúvida é direta: essa conta vai parar na prateleira do supermercado ou nos serviços públicos do estado? Embora o texto blinde a cesta básica, o Simples Nacional e a Zona Franca de Manaus, o aumento de custos para empresas maiores e a retenção temporária de R$ 2 bilhões nos repasses estaduais da Lei Kandir em 2027 colocam pressão tanto sobre preços quanto sobre o caixa de governadores e prefeitos.
Leia também: Senado aprova pacote de ajuste fiscal com acordo sobre Lei Kandir e prazo menor para supersalários
Recursos do pacote
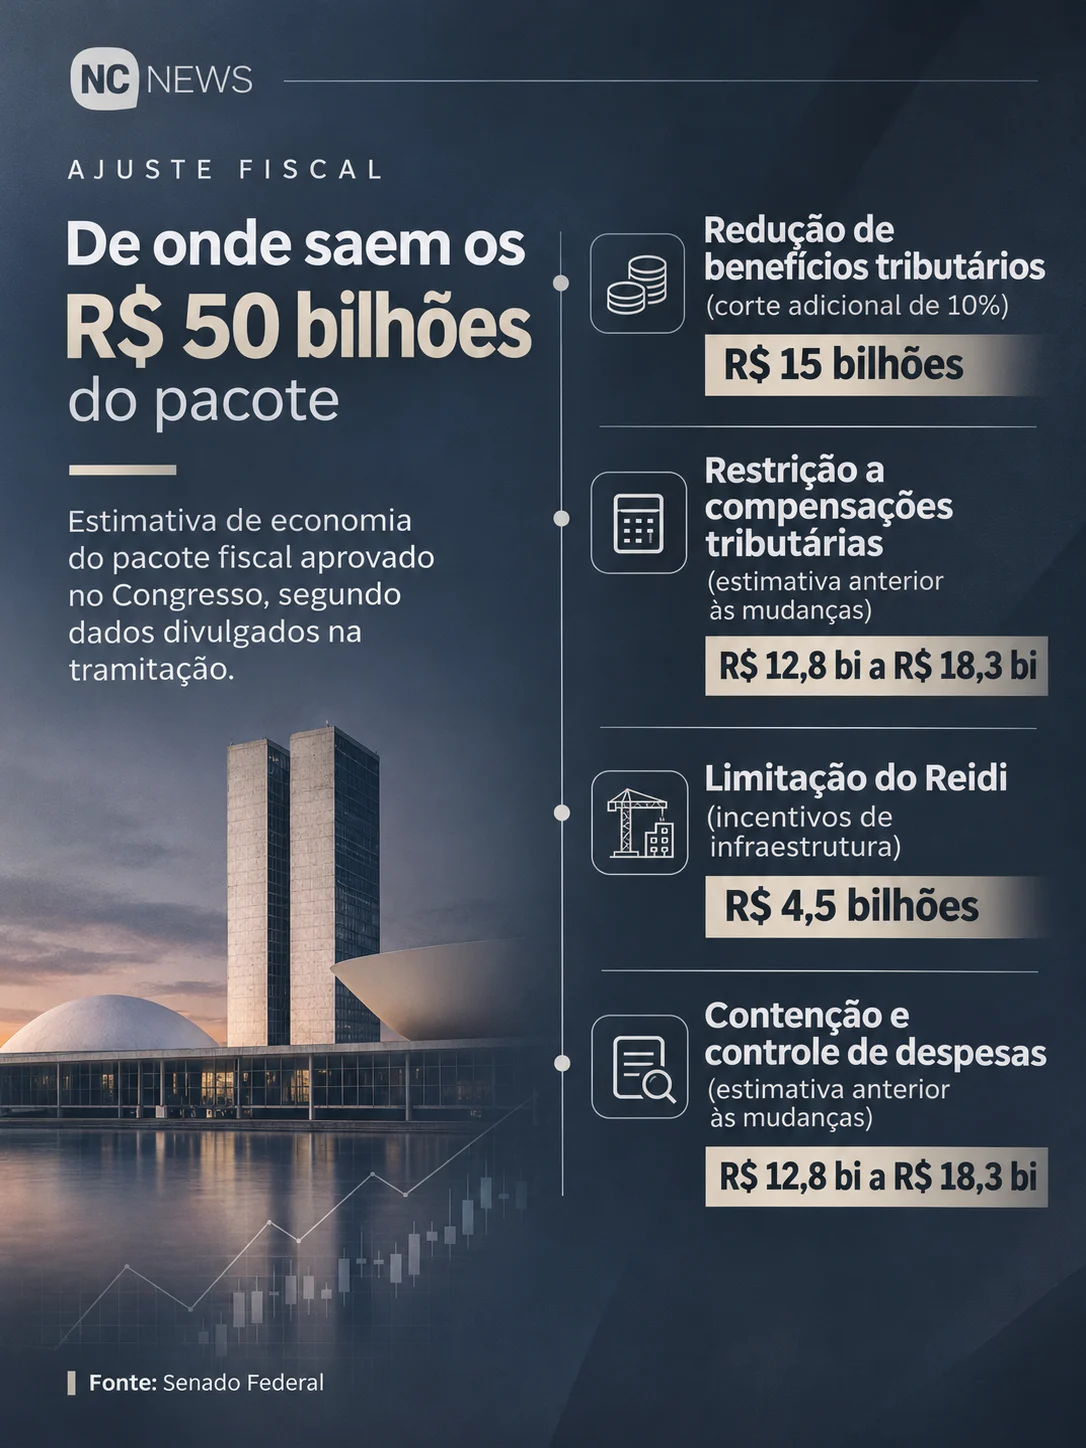
Depois das negociações no plenário do Senado, a estimativa de impacto fiscal do pacote caiu de R$ 56 bilhões para cerca de R$ 50 bilhões em 2027, segundo cálculo divulgado pelo relator Eduardo Braga após a votação. A faixa projetada anteriormente para o conjunto de medidas era entre R$ 45,1 bilhões e R$ 56,1 bilhões.
Na outra ponta, o pacote também abriu exceções e incorporou recados políticos. O texto autoriza que até R$ 10,5 bilhões em subvenções para segurar o preço do diesel em 2026 fiquem fora do cálculo da meta fiscal e reduz de 120 para 60 dias o prazo para o Congresso regulamentar os chamados supersalários — tema que ainda dependerá de uma nova votação, sem punição prevista caso o prazo seja descumprido.
Para a professora de economia do Insper Juliana Inhasz, embora o pacote entregue um alívio relevante de cerca de R$ 50 bilhões para fechar o orçamento de 2027, a proposta não resolve o problema fiscal brasileiro na raiz. Segundo a economista, por estar muito concentrado no reforço de receitas — como a revisão de benefícios tributários — e atingir pouco a estrutura de despesas, o desequilíbrio tende a persistir em 2028 e 2029.
“Se o governo quer, de fato, resolver a questão fiscal, vai ter que encarar questões incômodas, como olhar para a estrutura de gastos, a vinculação dos benefícios ao salário mínimo e o quanto do orçamento está comprometido com gastos obrigatórios. Essas questões vão precisar ser colocadas em pauta para que o problema fiscal deixe de ser o grande ponto de inflexão da economia brasileira”, afirma Juliana Inhasz, professora de economia do Insper.
O que muda para as empresas: corte de 20% não é “aumento geral de imposto”
Para não confundir: o corte de benefícios tributários não significa um aumento geral de 20% nos impostos. O impacto varia conforme o tipo de desconto fiscal que cada empresa utiliza hoje — e quem não usa esses incentivos não entra nessa regra.
Se virar lei sem mudanças, a revisão alcança tributos federais como PIS/Pasep, Cofins, IRPJ, CSLL, IPI, Imposto de Importação e contribuição previdenciária patronal. Em vez de listar setores específicos, o projeto atua sobre cinco mecanismos de vantagem fiscal:
- Isenção ou alíquota zero: empresas beneficiadas passam a pagar 20% da alíquota padrão. Em um produto com imposto cheio de 10% que hoje tem isenção total, a cobrança efetiva será de 2%;
- Alíquotas reduzidas: o imposto passa a combinar 80% da alíquota reduzida com 20% da alíquota padrão. Em exemplo da Consultoria de Orçamento do Senado, uma alíquota reduzida de 2% diante de uma padrão de 10% sobe para 3,6%;
- Créditos presumidos: o teto de aproveitamento cai de 90% para 80%. Exemplo didático: em um crédito nominal de R$ 100, a empresa passaria a aproveitar R$ 80 em vez de R$ 90 — uma ilustração da regra de limitação, e não uma simulação do imposto total de um negócio;
- Redução de base de cálculo: o contribuinte mantém 80% do desconto previsto em lei específica, contra os atuais 90%. Uma redução de 50% na base de cálculo, por exemplo, encolhe para 40%;
- Regimes especiais sobre receita bruta: modelos favorecidos opcionais terão acréscimo de 20% no percentual cobrado — com exceção da desoneração da folha de pagamentos (CPRB).
Lucro presumido só sobe acima de R$ 5 milhões
Para empresas enquadradas no lucro presumido — regime muito comum em empresas médias de comércio, clínicas, escritórios e prestadores de serviços —, o acréscimo sobre os percentuais de presunção do IRPJ e da CSLL dobra de 10% para 20%. A regra, porém, vale apenas sobre a parcela do faturamento anual que passar de R$ 5 milhões.
Quem fatura abaixo desse teto não paga nada a mais por essa mudança. Já para o valor que ultrapassar R$ 5 milhões no ano, uma empresa do comércio ou indústria com presunção padrão de 8% passa a calcular o tributo sobre 9,6%; em atividades de serviços com presunção de 32%, o índice sobre o excedente sobe para 38,4%.
Trava nos créditos tributários acende alerta no setor produtivo
Outro ponto que gerou forte resistência empresarial é a autorização para o governo restringir as chamadas compensações tributárias cruzadas — quando uma companhia usa créditos acumulados de um imposto federal para abater débitos de outro. Mais de uma centena de entidades, incluindo CNI, Fiesp, CNA e CNC, alertaram que a trava pode drenar o capital de giro de grandes companhias, segundo notas divulgadas.
Na votação final, os senadores mantiveram a regra no texto, mas o relator acatou parcialmente uma emenda da senadora Tereza Cristina (PP-MS) para deixar claro que a restrição não alcança compensações feitas com créditos de PIS/Pasep e Cofins, garantindo fôlego na transição para a reforma tributária. O projeto também cria um teto global para o Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi), travado no valor de 2026 corrigido pelo IPCA, com ganho estimado de R$ 4,5 bilhões em 2027.
O que ficou protegido — e o peso da Zona Franca de Manaus
Para evitar impacto direto sobre os mais pobres, pequenos negócios e programas sociais, o texto aprovado no Senado preserva imunidades constitucionais e deixa de fora do corte linear de 20% um conjunto específico de regimes e políticas públicas:
- Zona Franca de Manaus: benefícios garantidos pelo artigo 40 do Ato das Disposições Constitucionais Transitórias (ADCT), prorrogados até 2073;
- Simples Nacional: microempresas e empresas de pequeno porte, além de microempreendedores enquadrados no regime simplificado;
- Cesta básica: desonerações vinculadas aos alimentos previstos na legislação;
- Programas sociais e inclusivos: Minha Casa, Minha Vida, Prouni, entidades sem fins lucrativos e isenções na compra de veículos por pessoas com deficiência (PCD) ou com transtorno do espectro autista (TEA);
- Políticas industriais específicas: desoneração da folha de pagamentos (CPRB) e incentivos voltados a tecnologia da informação e semicondutores.
Ressalva importante: as proteções valem estritamente para os regimes e benefícios descritos no texto final do projeto — e não significam blindagem automática para toda e qualquer atividade exercida dentro desses setores.
Por que a Zona Franca de Manaus entrou como prioridade no debate
A blindagem à Zona Franca ajuda a explicar o peso econômico e político do polo industrial amazonense nas negociações do Congresso. Dados oficiais divulgados pela Suframa mostram que, entre janeiro e setembro de 2026, o Polo Industrial de Manaus (PIM) bateu recordes:
- Faturamento acumulado: R$ 188,79 bilhões (alta de 11,02% frente ao mesmo período de 2025);
- Força de trabalho: média mensal de 132.695 trabalhadores (somando efetivos, temporários e terceirizados), chegando a 136.123 postos em setembro de 2026;
- Exportações acumuladas: US$ 617,32 milhões (avanço de 31,84% sobre jan-set/2025);
- Motores do polo: lideram o faturamento os subsetores de Bens de Informática (21,83%), Duas Rodas (19,58%), Eletroeletrônico (15,22%), Químico (10,86%), Termoplástico (10,69%), Metalúrgico (8,82%) e Mecânico (7,08%).
A conta nos estados: o que muda na Lei Kandir
O maior cabo de guerra político do pacote envolveu o dinheiro enviado pela União aos estados por conta da Lei Kandir (LC 87/1996). A lei isentou de ICMS os produtos destinados à exportação — como minério, soja e manufaturados — para tornar o Brasil mais competitivo lá fora. Para compensar a perda de arrecadação local, um acordo homologado pelo STF e transformado na Lei Complementar 176/2020 garantiu repasses anuais de R$ 4 bilhões até 2030, divididos entre governos estaduais (75%) e prefeituras (25%).
A equipe econômica queria cortar esse repasse para apenas R$ 1 bilhão por ano e jogar a diferença para depois. Diante da reação de governadores e senadores, fechou-se um meio-termo no plenário
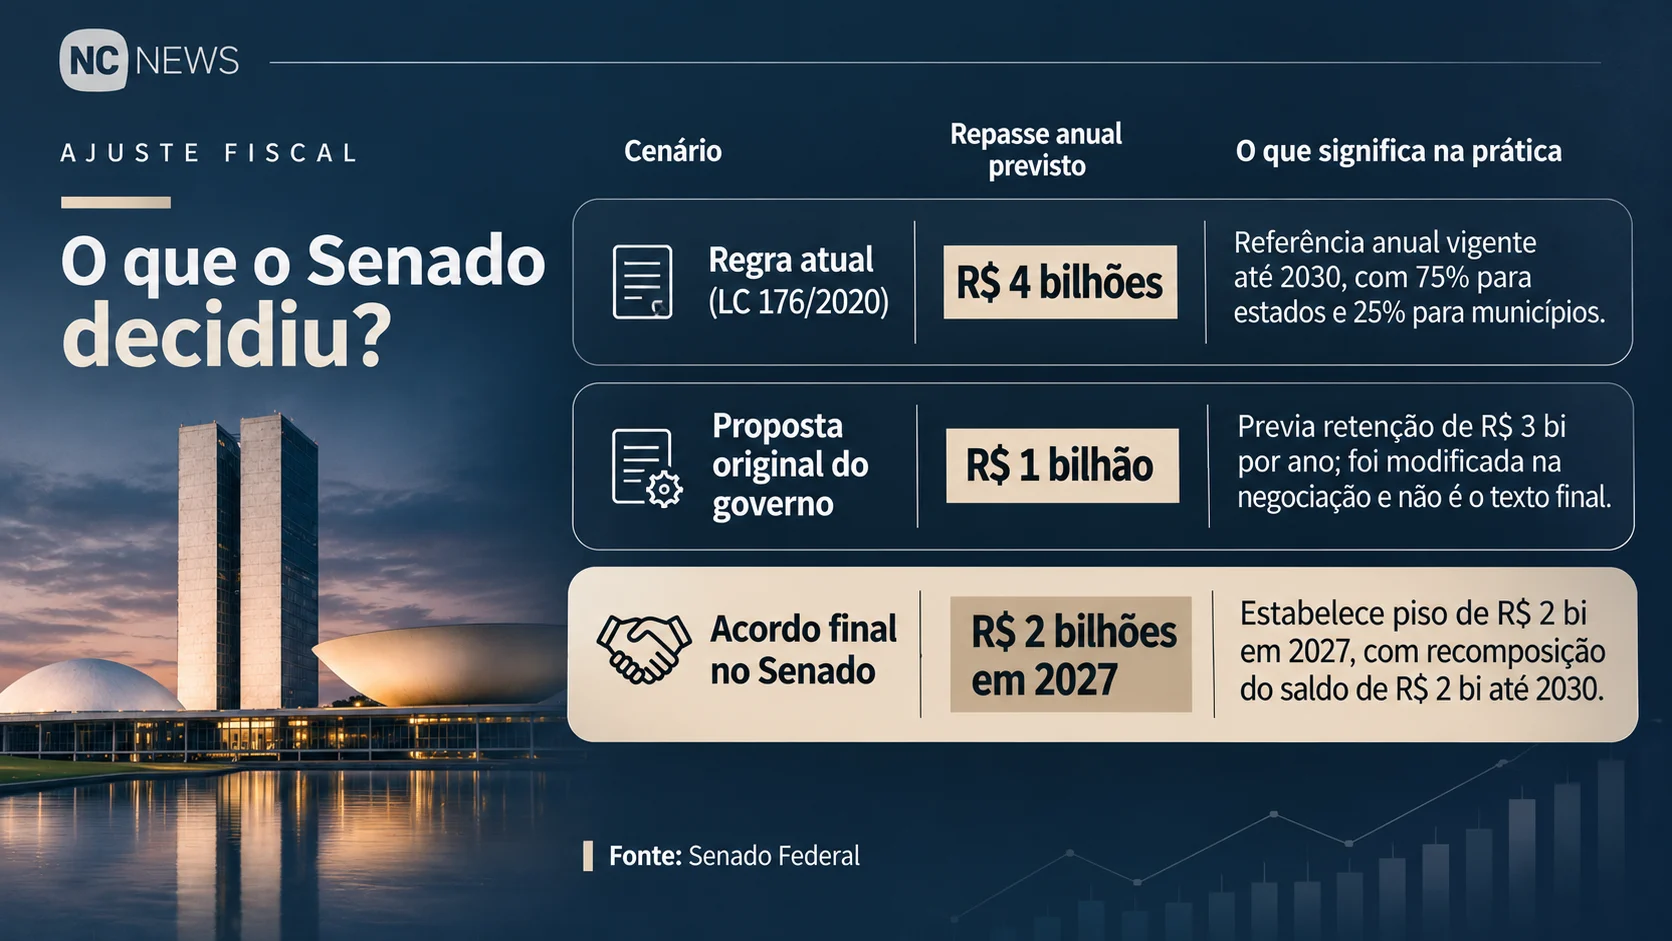
O calendário detalhado de recomposição e a redação final do dispositivo ainda deverão ser conferidos no texto oficial encaminhado à Câmara dos Deputados.
Mesmo com o recuo parcial do governo, o Comitê Nacional de Secretários de Fazenda dos Estados e do DF (Comsefaz) já havia alertado, em manifestação sobre a proposta inicial, que adiar esses repasses aperta o caixa para pagar despesas já programadas e reduz o valor real do acordo caso as parcelas postergadas não tenham correção monetária.
Simulação: quanto cada estado pode deixar de receber em 2027
A tabela abaixo parte dos números divulgados na nota técnica do Comsefaz para a proposta original — que retinha R$ 3 bilhões em 2027 — e aplica uma simulação proporcional de dois terços (2/3) para refletir o acordo final do Senado, que reduziu a retenção de 2027 para R$ 2 bilhões.
Os valores da última coluna são uma estimativa matemática proporcional baseada nos coeficientes da nota original, e não uma atualização oficial do Comsefaz. Também não representam perda definitiva, já que o acordo prevê recomposição do saldo até 2030.
| UF | Estado | Nota original do Comsefaz (retenção de R$ 3 bi) | Simulação proporcional 2/3 (retenção de R$ 2 bi em 2027) |
|---|---|---|---|
| SP | São Paulo | R$ 467,1 mi | R$ 311,4 mi |
| MT | Mato Grosso | R$ 461,7 mi | R$ 307,8 mi |
| MG | Minas Gerais | R$ 438,0 mi | R$ 292,0 mi |
| PA | Pará | R$ 228,7 mi | R$ 152,5 mi |
| RS | Rio Grande do Sul | R$ 200,5 mi | R$ 133,7 mi |
| PR | Paraná | R$ 193,1 mi | R$ 128,7 mi |
| GO | Goiás | R$ 167,2 mi | R$ 111,5 mi |
| RJ | Rio de Janeiro | R$ 149,0 mi | R$ 99,3 mi |
| BA | Bahia | R$ 126,0 mi | R$ 84,0 mi |
| MS | Mato Grosso do Sul | R$ 116,7 mi | R$ 77,8 mi |
| ES | Espírito Santo | R$ 95,6 mi | R$ 63,7 mi |
| SC | Santa Catarina | R$ 71,1 mi | R$ 47,4 mi |
| MA | Maranhão | R$ 52,2 mi | R$ 34,8 mi |
| TO | Tocantins | R$ 43,7 mi | R$ 29,1 mi |
| RO | Rondônia | R$ 39,7 mi | R$ 26,5 mi |
| CE | Ceará | R$ 27,5 mi | R$ 18,3 mi |
| PE | Pernambuco | R$ 23,8 mi | R$ 15,9 mi |
| PI | Piauí | R$ 21,2 mi | R$ 14,1 mi |
| AM | Amazonas | R$ 20,1 mi | R$ 13,4 mi |
| AL | Alagoas | R$ 14,6 mi | R$ 9,7 mi |
| DF | Distrito Federal | R$ 12,1 mi | R$ 8,1 mi |
| RN | Rio Grande do Norte | R$ 10,4 mi | R$ 6,9 mi |
| AP | Amapá | R$ 6,1 mi | R$ 4,1 mi |
| PB | Paraíba | R$ 4,3 mi | R$ 2,9 mi |
| SE | Sergipe | R$ 3,8 mi | R$ 2,5 mi |
| RR | Roraima | R$ 3,4 mi | R$ 2,3 mi |
| AC | Acre | R$ 2,3 mi | R$ 1,5 mi |
| TOTAL | 27 UFs | R$ 3.000,0 mi | R$ 2.000,0 mi |
Por que valores menores podem pesar mais: o fator dependência fiscal
Na ponta do lápis, grandes exportadores como São Paulo (R$ 311,4 milhões), Mato Grosso (R$ 307,8 milhões) e Minas Gerais (R$ 292,0 milhões) concentram as maiores parcelas em reais na simulação de 2027. Mas olhar apenas o valor absoluto não conta a história inteira sobre quem sente mais o golpe.
Para medir a vulnerabilidade real de cada governo local, economistas usam o conceito de dependência fiscal. No Ranking de Competitividade dos Estados 2026, elaborado pelo Centro de Liderança Pública (CLP) com base nos dados de 2025 do Siconfi (Tesouro Nacional), esse indicador divide as transferências correntes — principalmente repasses da União — pela receita corrente total do estado.
Na prática, estados com arrecadação própria menor dependem de uma fatia muito maior de verbas federais para manter hospitais, escolas, segurança e folha salarial em dia. Por isso, além da Lei Kandir, outra regra mantida pelo Senado preocupa gestores locais: o teto de R$ 3 bilhões por ano para a compensação previdenciária da União a estados e municípios. Juntas, as medidas reduzem a margem de manobra dos governos estaduais justamente em um ano de orçamento apertado.
Vai pesar no bolso do consumidor? E quando começa a valer
O PLP 299/2026 não traz estimativas oficiais sobre inflação ou emprego. Ainda assim, a lógica econômica é conhecida: quando empresas médias e grandes pagam mais tributos e têm menos espaço para usar créditos acumulados, seus custos operacionais sobem. Em setores com forte concorrência, parte desse custo costuma ser absorvida na margem de lucro; em mercados mais concentrados ou com margens já espremidas, a tendência é de repasse gradual para os preços finais — com a cesta básica preservada do corte direto.
Na avaliação de Juliana Inhasz, como a revisão de isenções é aplicada de forma linear — sem analisar o mérito ou a necessidade específica de cada atividade —, o resultado médio tende a ser o aumento da carga tributária efetiva paga pelas empresas. Além da pressão sobre preços, que varia conforme a capacidade de repasse de cada mercado, a economista alerta para efeitos sobre o capital de giro e o ritmo de investimentos.
“Essa redução de benefícios tributários vai acarretar um aumento de carga tributária média, o que deve levar a um aumento do custo para essas empresas e pode modificar, ao longo do tempo, o apetite ao risco desses produtores. Para alguns setores, pode ficar menos vantajoso investir e programar a produção; podemos enxergar, inclusive, um rebaixamento da própria atividade produtiva”, analisa Inhasz.
Mesmo que o pacote seja aprovado rapidamente, a cobrança não começa do dia para a noite. O texto precisa respeitar os prazos constitucionais de anterioridade:
- Regra dos 90 dias (noventena): para PIS/Cofins, CSLL, IPI e contribuição previdenciária patronal, o novo corte de 20% passa a valer no primeiro dia do quarto mês seguinte ao da publicação da lei;
- Ano-calendário seguinte: para o IRPJ e o Imposto de Importação, a previsão é de vigência a partir de 1º de janeiro de 2027 — desde que a lei seja sancionada e publicada ainda em 2026.
Próximos passos na Câmara dos Deputados
Com a conclusão da votação no Senado, o PLP 299/2026 segue agora para a Câmara dos Deputados, onde precisa de maioria absoluta — pelo menos 257 votos favoráveis — por se tratar de projeto de lei complementar. Por causa da viagem do presidente da Casa, Hugo Motta (Republicanos-PB), à Argentina, a análise em plenário deve ocorrer na segunda-feira (23) ou na terça-feira (24).
O relator escolhido na Câmara, deputado Mauro Benevides Filho (União-CE), já sinalizou a intenção de manter o texto aprovado pelos senadores. A estratégia do governo é evitar qualquer alteração de mérito que obrigue o projeto a voltar ao Senado — o que atrasaria a sanção pelo presidente Luiz Inácio Lula da Silva e colocaria em risco a entrada em vigor das novas regras já no início de 2027.