Juros em países ricos dificultam queda da Selic e pressionam economia brasileira
Alta da taxa no Reino Unido e manutenção de juros elevados nos Estados Unidos, Europa e Japão reduzem o espaço para cortes no Brasil; gastos públicos e dívida também preocupam economistas.
A alta dos juros em economias desenvolvidas está tornando mais difícil a redução da taxa Selic 2026 no Brasil. A decisão do Banco da Inglaterra de elevar sua taxa básica para 4% ao ano, somada à manutenção de juros elevados nos Estados Unidos, na Zona do Euro e no Japão, aumenta a pressão sobre o Banco Central brasileiro, que interrompeu o ciclo de cortes e manteve a Selic em 13,75% ao ano.
O cenário internacional representa um desafio adicional para a política monetária brasileira. Quando países economicamente mais desenvolvidos oferecem rendimentos elevados em seus títulos públicos, investidores podem preferir direcionar recursos para esses mercados, considerados relativamente mais seguros. Esse movimento pode reduzir a entrada de dólares no Brasil, pressionar o real e encarecer produtos importados.
Leia também: Enem 2026 cobra Lei Rouanet, direitos das mulheres e povos indígenas; veja o que caiu na prova
Além das condições externas, a situação das contas públicas brasileiras também dificulta a redução dos juros. O crescimento das despesas do governo, o endividamento e as expectativas de inflação estão entre os fatores que podem levar o Banco Central a manter a taxa básica elevada por mais tempo.
Copom mantém Selic em 13,75% e interrompe sequência de cinco cortes nos juros
Por que os juros em países ricos dificultam a queda da Selic?
O principal motivo está na disputa por investimentos internacionais. Quando os bancos centrais de economias desenvolvidas mantêm juros elevados ou anunciam novos aumentos, os títulos públicos desses países podem se tornar mais atraentes para investidores.
Isso acontece porque aplicações em economias consideradas mais estáveis oferecem uma alternativa de investimento com menor percepção de risco. Com uma remuneração maior nesses mercados, parte dos investidores pode retirar recursos de países emergentes, como o Brasil.
Quando há redução da entrada de dólares ou saída de investimentos estrangeiros, o real pode perder valor diante da moeda americana. A desvalorização cambial, por sua vez, tende a encarecer produtos importados, combustíveis, equipamentos e matérias-primas utilizadas pela indústria.
O resultado pode ser uma pressão adicional sobre a inflação brasileira. Para evitar que os preços avancem, o Banco Central precisa considerar a possibilidade de manter os juros elevados por mais tempo.
O professor de Economia da Universidade Federal de Pernambuco (UFPE), Écio Costa, explica que a atratividade dos títulos americanos influencia as decisões de investidores em diferentes países.
“Em economias com maior risco, como a brasileira, não se consegue ter margem para reduzir juros, ou tem que elevar juros.”
O economista ressalta que, quando os Estados Unidos oferecem rendimentos mais elevados, outros países precisam considerar os efeitos sobre suas moedas e sobre a atratividade dos investimentos domésticos.
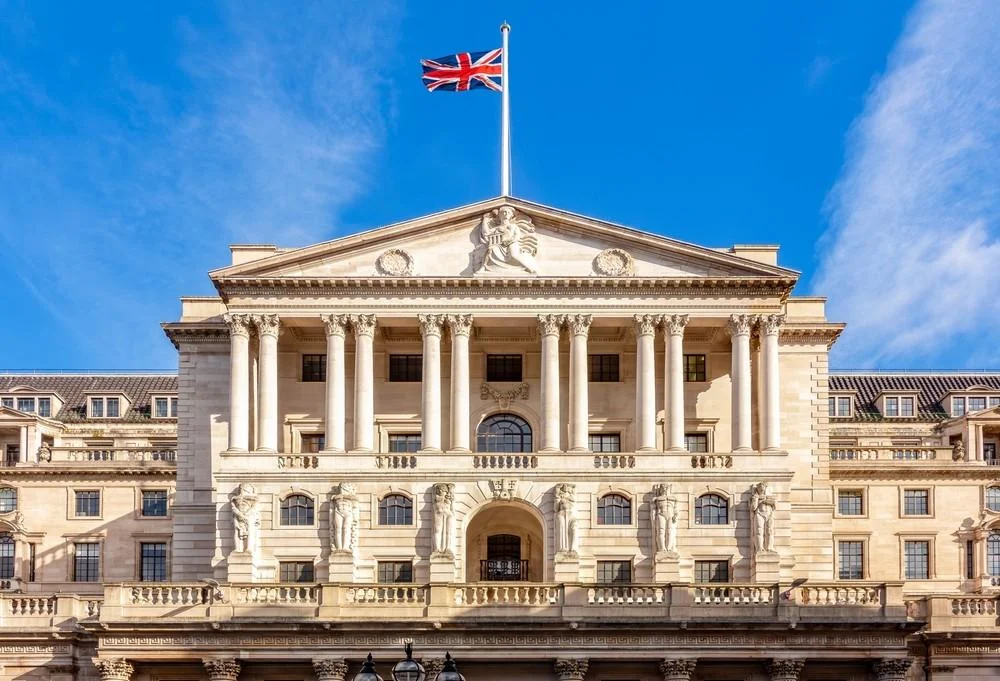
Reino Unido aumenta juros pela primeira vez desde 2023
O movimento que ampliou a preocupação dos mercados ocorreu na quinta-feira (5), quando o Banco da Inglaterra (BoE) elevou a taxa básica em 0,25 ponto percentual, passando de 3,75% para 4% ao ano.
Foi o primeiro aumento desde agosto de 2023. A decisão ocorreu em meio ao avanço da inflação britânica, que chegou a 3,5% em 12 meses.
Entre os fatores apontados pela autoridade monetária estão a intensificação dos conflitos no Oriente Médio, o encarecimento global da energia e uma atividade econômica doméstica mais forte do que o esperado.
A alta do petróleo e do gás natural também preocupa outros países, porque esses produtos influenciam os custos de transporte, produção industrial e geração de energia.
Quando os preços dessas commodities aumentam, empresas podem repassar parte dos custos aos consumidores, dificultando o controle da inflação.
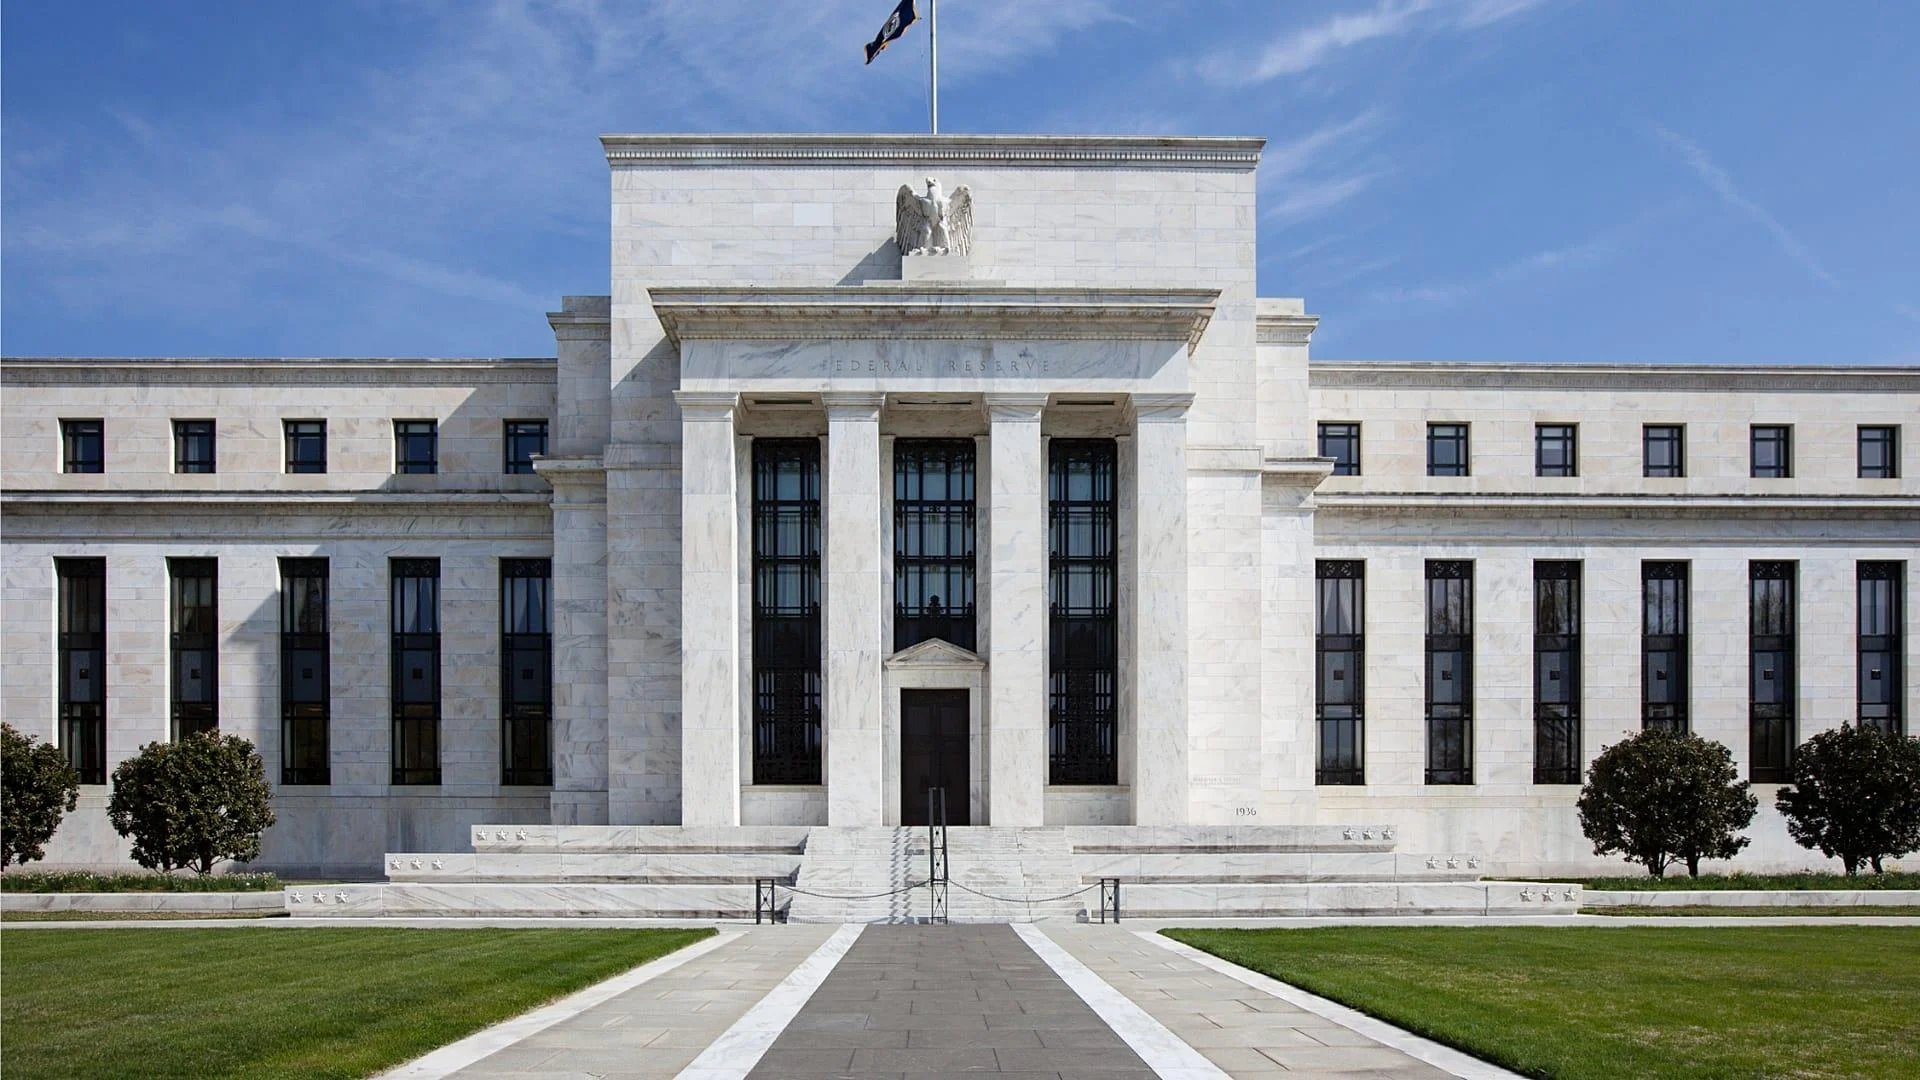
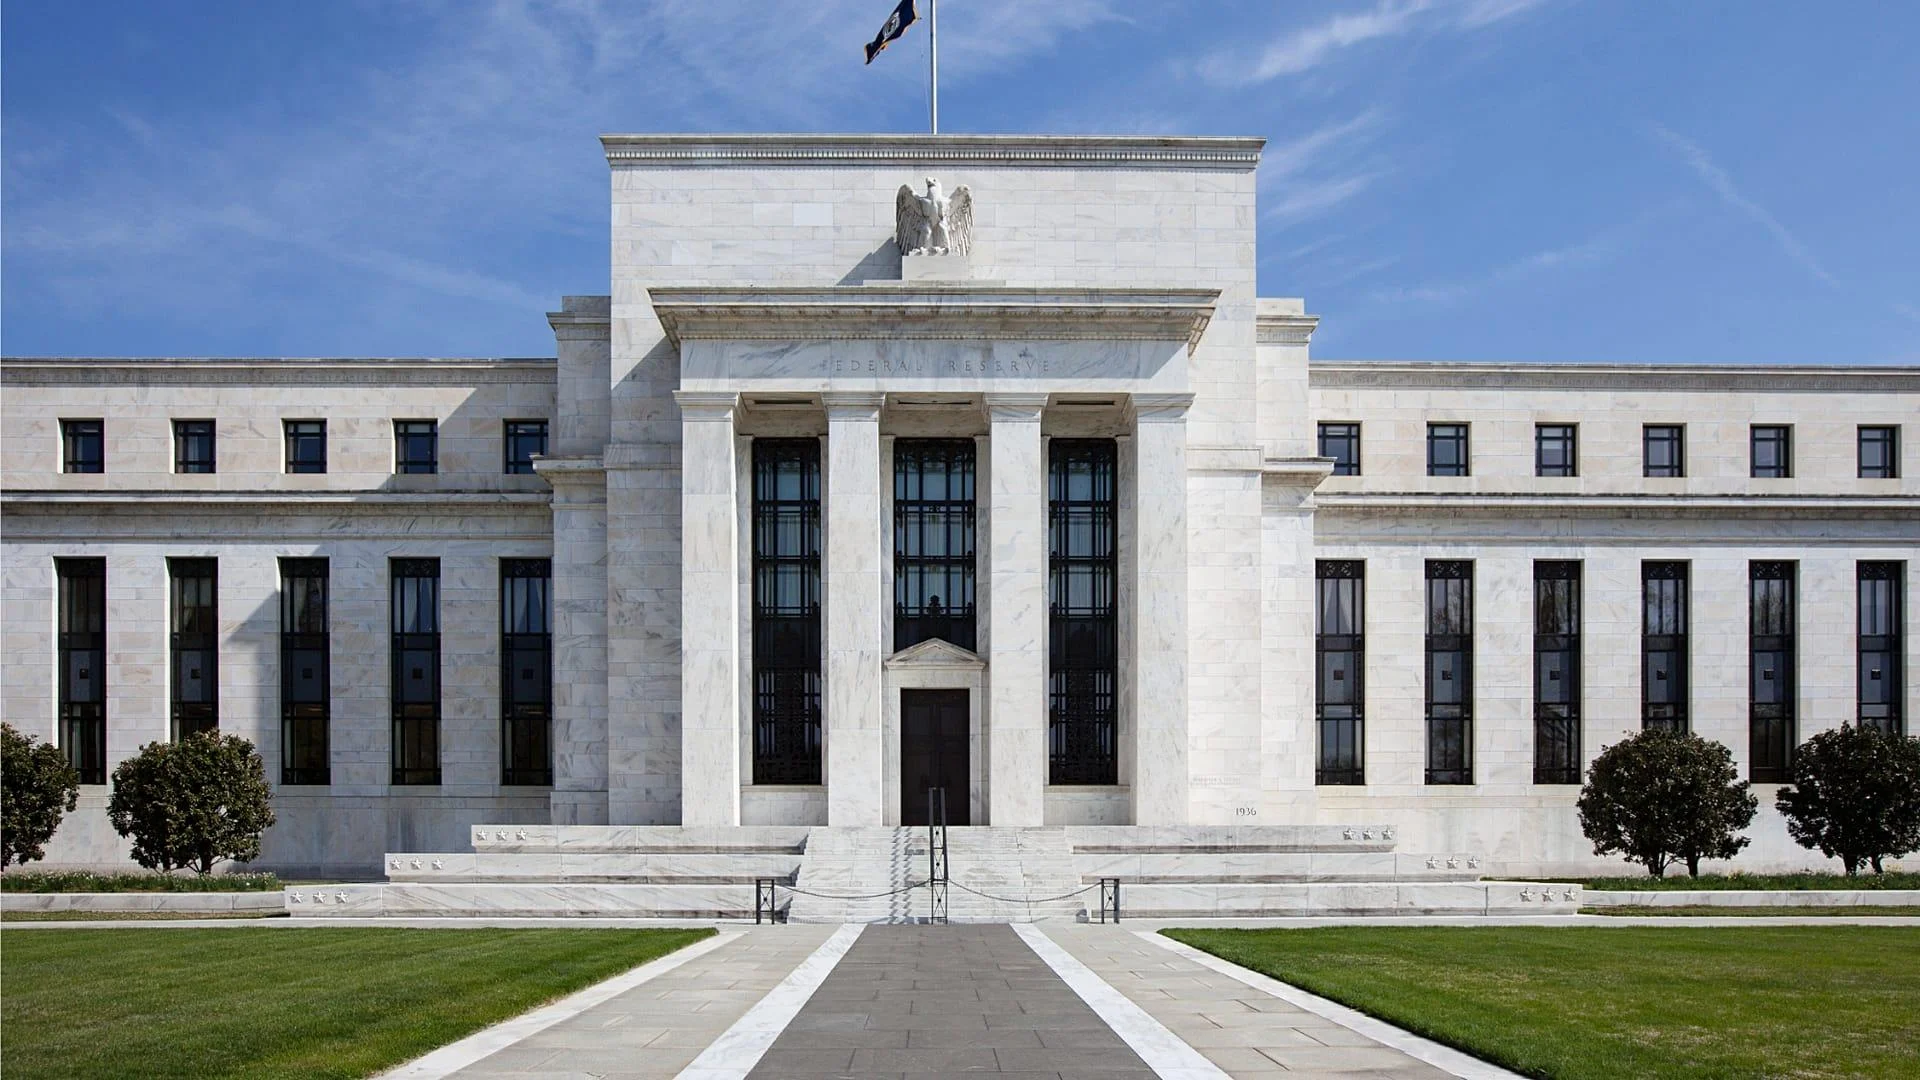
Como estão os juros nos Estados Unidos, Europa e Japão?
O Reino Unido não é o único mercado desenvolvido com juros elevados. Outras grandes economias também mantêm políticas monetárias cautelosas diante das pressões inflacionárias.
- Estados Unidos: o Federal Reserve manteve os juros entre 3,75% e 4% ao ano em outubro de 2026.
- Reino Unido: o Banco da Inglaterra elevou a taxa para 4% ao ano em novembro.
- Zona do Euro: o Banco Central Europeu manteve a taxa das principais operações de refinanciamento em 2,65% ao ano.
- Japão: o Banco do Japão manteve a taxa em 1,25% ao ano, o maior patamar em três décadas.
As taxas utilizam instrumentos e referências monetárias diferentes, mas ajudam a mostrar que as principais economias continuam enfrentando desafios relacionados à inflação.
Nos Estados Unidos, outro fator de preocupação são as tarifas de importação impostas pelo presidente Donald Trump. As medidas comerciais aumentam as incertezas sobre os preços dos produtos e podem dificultar o trabalho do Federal Reserve no controle da inflação.
Esse ambiente internacional reduz a previsibilidade dos mercados e pode tornar mais difícil a flexibilização monetária em economias emergentes.
Contas públicas brasileiras também dificultam a redução dos juros
Embora o cenário internacional tenha influência sobre a economia brasileira, ele não explica sozinho a dificuldade de reduzir a Selic. A situação fiscal doméstica também aparece entre os principais obstáculos.
Um relatório macroeconômico dos economistas Mansueto Almeida e Samuel Pessôa, do BTG Pactual, projeta que os gastos primários do governo federal terão crescimento real de 21% entre 2023 e 2026.
O avanço é quase o dobro da expansão projetada para a economia brasileira no mesmo período, estimada em 11%.
Os gastos primários incluem despesas do governo com políticas públicas, salários, benefícios, investimentos e manutenção da administração, sem considerar o pagamento de juros da dívida.
Quando as despesas crescem em ritmo superior ao da economia, pode haver aumento da demanda por produtos e serviços. Se a oferta não acompanhar esse movimento, a pressão sobre os preços tende a aumentar.
Nesse cenário, o Banco Central pode precisar manter uma política monetária restritiva para conter a inflação.
Dívida pública chega a 82,9% do PIB
Outro indicador acompanhado pelos investidores é a Dívida Bruta do Governo Geral (DBGG), que alcançou 82,9% do Produto Interno Bruto (PIB) em setembro de 2026, equivalente a aproximadamente R$ 11,1 trilhões.
O percentual representa um aumento de 11,2 pontos percentuais desde o início do terceiro mandato de Lula, em janeiro de 2023.
O relatório do BTG Pactual projeta que a dívida poderá alcançar 85,8% do PIB em 2027. Esse número é uma estimativa dos economistas, não um resultado já confirmado.
O crescimento do endividamento preocupa porque pode elevar a percepção de risco dos investidores. Quando há dúvidas sobre a capacidade do governo de equilibrar receitas e despesas, os financiadores podem exigir remunerações maiores para emprestar dinheiro ao país.
Esse movimento encarece o financiamento público e pode pressionar os juros de longo prazo, dificultando a redução sustentável da Selic.
Programas fora do Orçamento também entram na conta
O levantamento do BTG Pactual também chama atenção para operações e programas parafiscais, mecanismos de financiamento e estímulo econômico realizados fora do Orçamento tradicional.
Segundo a estimativa, essas iniciativas deverão injetar R$ 142 bilhões adicionais na economia em 2026, na comparação com o ano anterior.
Esses recursos podem estimular o consumo, o crédito e os investimentos. Entretanto, quando ampliam a demanda em um ambiente de pressão inflacionária, também podem dificultar o trabalho do Banco Central.
O economista Écio Costa avalia que o desequilíbrio fiscal e a inflação doméstica são fatores ainda mais relevantes para a trajetória dos juros brasileiros do que a pressão externa.
Na mesma linha, o economista-chefe da Leme Consultores, José Rolando de Souza, aponta o desequilíbrio das contas públicas como um dos principais entraves para a redução da Selic.
“O problema de origem é o desequilíbrio fiscal.”
Selic elevada também aumenta o custo da dívida pública
Os efeitos dos juros altos não se limitam ao crédito oferecido a consumidores e empresas. A própria União também paga mais caro para financiar parte de suas obrigações.
Isso acontece porque uma parcela expressiva da dívida pública federal está vinculada à taxa Selic, por meio das Letras Financeiras do Tesouro (LFTs).
Segundo dados do Tesouro Nacional citados no levantamento, esses títulos representavam 51,60% da Dívida Pública Federal em setembro de 2026, o equivalente a aproximadamente R$ 4,84 trilhões.
Em agosto, a participação havia chegado a 52,74%, o maior percentual da série histórica iniciada em 2000.
Na prática, quando a Selic permanece elevada, o governo precisa destinar mais recursos ao pagamento de juros dos títulos que acompanham a taxa básica.
Quanto uma alta de 1 ponto percentual pode custar?
O assessor de investimentos Cristiano Henrique Luersen, sócio da Wiser/BTG Pactual, estima que cada aumento de 1 ponto percentual na Selic, mantido durante 12 meses, pode elevar o custo da dívida pública em aproximadamente R$ 48 bilhões por ano.
O cálculo considera o estoque de títulos públicos vinculados à taxa básica e pressupõe que a variação dos juros permaneça durante todo o período.
O efeito funciona também no sentido contrário: uma redução de 1 ponto percentual poderia diminuir os encargos em valor semelhante, mantidas as mesmas condições.
Segundo Luersen, a participação elevada de títulos pós-fixados na dívida protege os investidores contra aumentos dos juros, mas deixa o governo mais exposto às variações da Selic.
Por isso, a previsibilidade das contas públicas é importante para que o Tesouro consiga emitir títulos prefixados e papéis de prazo mais longo a custos menores.
O que a Selic alta significa para o consumidor?
Quando o Banco Central mantém os juros elevados, os efeitos chegam ao cotidiano das famílias e das empresas.
A Selic influencia o custo do dinheiro na economia. Embora não determine automaticamente todas as taxas cobradas pelos bancos, ela serve como uma das principais referências para empréstimos, financiamentos e investimentos.
Entre os principais impactos estão:
- Empréstimos pessoais: podem continuar mais caros, dificultando a contratação de crédito.
- Cartão de crédito: o custo do financiamento do saldo devedor tende a permanecer elevado.
- Financiamento imobiliário: juros de mercado mais altos podem dificultar a compra da casa própria.
- Financiamento de veículos: as parcelas podem ficar mais caras, dependendo das condições oferecidas pelos bancos.
- Empresas: o custo do capital de giro e dos investimentos pode aumentar, reduzindo a capacidade de expansão.
- Investimentos: aplicações de renda fixa vinculadas à Selic e ao CDI podem continuar atrativas.
Para quem pretende contratar crédito, a manutenção dos juros elevados significa a necessidade de avaliar com atenção o custo total das operações.
Já para quem possui dinheiro aplicado, o cenário pode favorecer investimentos de renda fixa, embora a rentabilidade dependa de impostos, taxas, prazos e condições de cada produto.
Brasil tem o maior juro real do mundo e taxa chega a 9,49% após decisão do Copom
Por que o Brasil precisa acompanhar os Estados Unidos?
A economia americana exerce influência importante sobre os mercados internacionais porque o dólar é uma das principais moedas utilizadas em transações comerciais, reservas internacionais e investimentos.
Quando os juros americanos permanecem elevados, títulos do Tesouro dos Estados Unidos podem atrair investidores que, em outras condições, direcionariam recursos para mercados emergentes.
Uma eventual redução da entrada de dólares no Brasil pode pressionar o câmbio. Se a moeda americana se valoriza, produtos importados e insumos negociados internacionalmente podem ficar mais caros.
Isso não significa que o Federal Reserve determine diretamente a Selic brasileira. O Banco Central do Brasil possui autonomia para estabelecer sua própria política monetária, considerando as condições econômicas domésticas.
Entretanto, decisões tomadas nos Estados Unidos e em outras economias desenvolvidas fazem parte do conjunto de informações que o Copom precisa acompanhar.
Quarto mandato de Lula terá cenário internacional diferente
O presidente Luiz Inácio Lula da Silva (PT) começará seu quarto mandato, em janeiro de 2027, em um ambiente internacional diferente daquele encontrado em seus dois primeiros governos, iniciados em 2003 e 2007.
Naquele período, o Brasil foi beneficiado pelo crescimento da demanda chinesa por commodities e pela maior disponibilidade de capital internacional. O cenário favoreceu exportações, investimentos e crescimento econômico.
Agora, as guerras na Ucrânia e no Oriente Médio, os custos elevados de energia e as tarifas comerciais impostas por Donald Trump aumentam as incertezas sobre a inflação, o comércio internacional e o crescimento mundial.
No cenário doméstico, a expansão das despesas públicas e o aumento do endividamento acrescentam desafios à política econômica.
A combinação de pressões externas e internas pode reduzir o espaço para estímulos econômicos e dificultar cortes mais rápidos da Selic durante o próximo mandato.
Dólar dispara após eleição de Lula e ameaça encarecer alimentos e financiamentos
Quando o Banco Central poderá voltar a cortar a Selic?
O Comitê de Política Monetária (Copom) voltará a discutir a taxa básica nos dias 8 e 9 de dezembro de 2026, na última reunião do calendário deste ano.
Até lá, o Banco Central deverá acompanhar novos indicadores de inflação, atividade econômica, mercado de trabalho, câmbio e situação fiscal.
A ata da reunião de novembro, com explicações mais detalhadas sobre a decisão de manter a Selic em 13,75%, está prevista para terça-feira (10).
A retomada dos cortes dependerá da avaliação do comitê sobre a evolução dos preços e das expectativas de inflação. Não existe, neste momento, garantia de que a taxa será reduzida na próxima reunião.
Próximos passos
O cenário indica que a trajetória da Selic dependerá tanto das decisões de bancos centrais estrangeiros quanto da capacidade brasileira de controlar a inflação e oferecer previsibilidade fiscal.
Para o Banco Central, o desafio será equilibrar o controle dos preços com a necessidade de evitar uma desaceleração excessiva da economia.
Enquanto os juros permanecerem elevados nas principais economias e as incertezas fiscais continuarem no Brasil, a redução da Selic poderá ocorrer de forma mais lenta do que o esperado por consumidores e empresas.